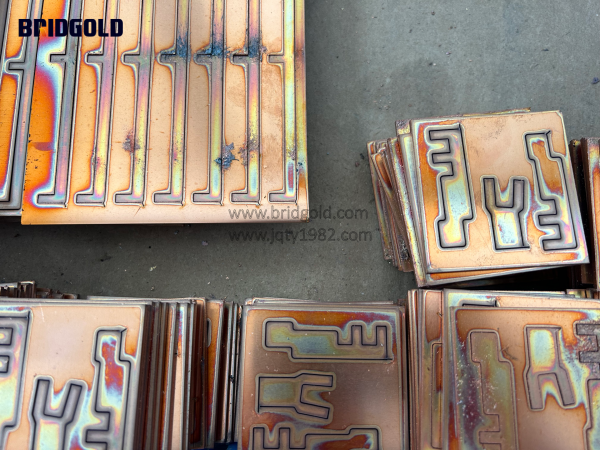
2026年11月,铜价又走到了高位回调的节点。沪铜现货价格持续震荡,铜矿供给偏紧的基本面并未真正松动;港口铜精矿库存继续去化,冶炼端加工费仍在低位徘徊。一句话,原料压力还在,并且贯穿整条铜加工产业链。
落到柔性导电铜软连接这个品类上,铜价一动,成本管控和报价的难度就跟着放大。过去靠标准化产品走量的打法,腾挪空间越来越小。行业重心正逐步转向场景化定制、品控稳定与低碳合规——把精密工艺对准储能、车载高压、算力供电、轨交这些高景气赛道,已成为有技术积累的制造企业的共同选择。
产业链整合提速,资源向优势产能集中
四季度,产业链上下游的整合仍在推进。配电、储能设备主机厂持续向上游导电组件延伸,并购与联合开发是常见路径,目的就是打通零部件配套链路;具备柔性导电件制造基础的生产企业,也顺势补齐高端定制交付能力,进入准入门槛更高的终端供应链。
另一边,资源正加速向有稳定产能、有自研工艺、有完整检测能力的企业集中。工艺积累不足、主打低价通用款的中小产能,订单明显缩水。行业向集约化、规范化演进,供应链的筛选标尺也随之改变——从单纯比价,转向看交付是否稳定、长期是否可靠。
需求结构分化,高端品类稳步放量
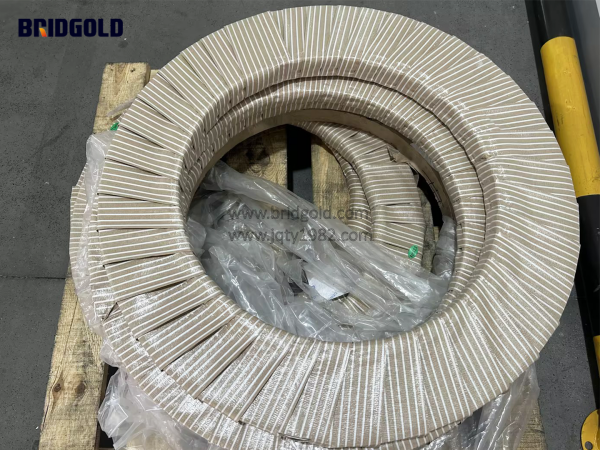
需求端的分化肉眼可见。通用铜编织线软连接、常规母排这类标准化产品同质化严重,价格竞争激烈,利润被持续压薄;而大功率储能系统、800V车载平台、液冷算力机柜、海上风电变流设备所需的定制化柔性导电连接方案,订单仍在稳步上行。
储能依旧是需求增长的主引擎。大容量液冷储能项目接连落地,招标环节对温升控制、耐冷热循环、阻燃绝缘、长期耐候性的要求一路走高。传统编织类软连接难以支撑大功率簇间连接,高绝缘铜箔软连接与叠层软母排的替代节奏随之加快。
新能源车高压平台继续渗透,车载连接件的门槛水涨船高。镀层一致性、抗振动疲劳、电阻率稳定性,一项都不能含糊。工艺能力跟不上的供应商正陆续退出动力电池与整车配套体系;能把一致性控住、还能提前参与方案开发的制造企业,更容易拿到项目。
此外,AI算力中心UPS供电、轨交牵引变流器、风电电控等场景的需求稳步起量,也带热了铜铝复合连接、铜绞线软连接、多层绝缘防护母排等差异化产品。综合行业测算,国内柔性导电连接整体规模稳步上行,储能与高压工控板块增速相对靠前。
标准越收越紧,绿色合规成了入场券
绿色制造政策与海外电池、碳管控法规的压力层层传导,低碳已从加分项变成高端项目的入场券。在储能、锂电配套、出口订单评审中,再生铜使用比例、LCA生命周期碳足迹报告、低碳生产资质都进了考核清单,权重还在往上走。拿不出合规材料的供应商,资格预审这一关就过不去。
基材管控同样在收紧。主流终端客户优先采用TU1高纯无氧铜,对杂铜、回收料混掺的把控更严,为的是让导电性能、运行稳定性和服役周期都能兜住。原料溯源、过程检测、成品全项测试串成一套准入体系,管理松散、检测跟不上的产线正加速出清,行业品质底线也整体抬升。
工艺往上走,技术成为硬门槛
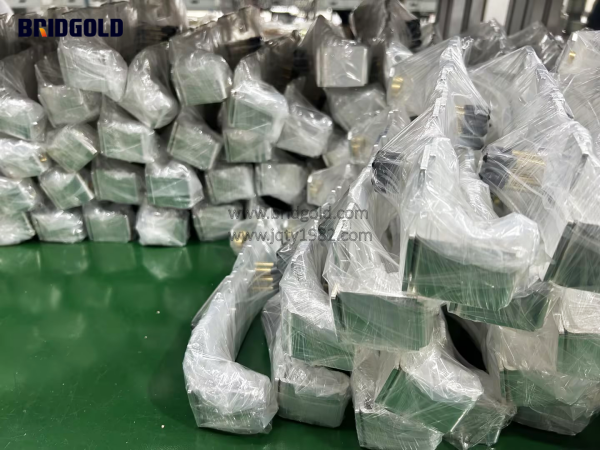
下游工况越来越苛刻,工艺自然要跟上。高分子扩散焊在中高端产品中的占比稳步走高,铆接、单点焊接常见的接触电阻偏高、局部发热、界面开裂,都能得到实实在在的改善;大电流长期运行的可靠性随之提升,大功率、连续运转的工业场景也更能适配。它正成为区分产品性能的关键工序。
精细化加工同样有突破。0.05–0.2mm超细铜丝多股绞线的量产工艺趋于成熟,可衔接电池模组的自动化装配,电阻率波动稳定在±1%区间,恰好对上高端智能制造的一致性要求。轻量化铜铝复合结构、双层绝缘包覆软母排在储能、传动、轨交场景持续铺开。SiC功率器件普及之后,杂散电感控制要求随之抬升,叠层母排与低电感绝缘软连接的开发需求也在增加。
四季度怎么走:拼的还是技术和品质
把11月铜价走势与下游开工节奏放在一起看,四季度行业的关键词是成本承压、需求分化、价值上移。铜价短期回调,并未改变原料高位运行的基本面;低端产品的盈利压力依然不小,订单继续向工艺成熟、品控稳定、有低碳资质的企业集中。
靠低价内卷的时代基本翻篇。方案定制能力、精密制造工艺、全流程品控、交付稳定性、低碳配套服务,这几样凑齐,才构成真正的竞争力。中长期看,柔性导电连接会继续锚定储能、高压新能源车、算力基建、海上风电四个方向,沿高端化、精密化、绿色化前行,以配套方案能力接住电力与新能源产业的升级需求。金桥铜业欢迎您的来电咨询400-001-7700。