

一、百亿产线落地!固态电池产业化按下加速键
昆山固态动力电池生产基地一期现已顺利投产。这个由上汽关联产业平台和固态电池头部企业联手打造的项目,总投资80亿元,一期规划产能10GWh,产品主要供给上汽系新能源车型。
值得关注的是,双方联合研发的固态电池已经完成整车装车验证。这条产线落地,意味着国内从半固态迈向全固态的产业化路线,正式走出实验室,奔向规模化量产。
这家企业和主机厂深度协同,资本联动紧密,今年4月已经向港交所递交上市材料。结合招股信息预判,2026-2028年来自上汽的配套订单会持续走高,2027、2028年搭载固液混合电池的车型,将迎来集中投放。
产能布局也在多点开花:台州基地一期3.5GWh产线已经投产,扩建完成后总产能可达10GWh;内蒙古零碳制造基地稳步推进,总投资50亿元,建成后年产值预计120亿元,同时覆盖车用动力电池与储能两大赛道。
在第三方机构2026固态电池竞争力榜单里,该企业名列前茅。背靠院士团队的技术积累,业务早已不局限于车载电池,延伸到储能、无人机、3C等多个领域。它的半固态磷酸铁锂产品循环寿命可达12000次,此前拿下百兆瓦级独立储能项目,说明半固态储能已经跨过测试阶段,进入商用落地期,再加上IPO资本加持,后续发展潜力十足。
二、电芯架构更新,导电配套遇上新考题
相比传统液态锂电,半固态、固态电池能量密度更高、安全性更好,但电芯结构、充放电形变特性完全不一样,直接带动电池包配套零部件迎来一轮升级。
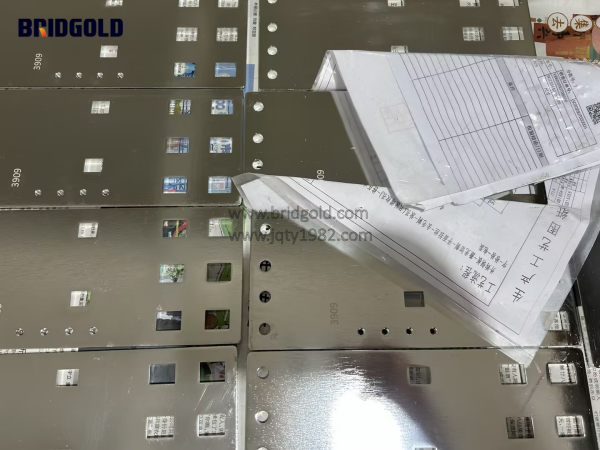
以往动力电池通用款铜排、铜箔软连接,已经没法直接套用在固态电池上。固态电芯充放电时会产生独特的应力形变,刚性连接很容易造成应力集中;再加上更高电压平台、更大瞬时电流,对导电件的载流能力、温升控制、耐疲劳性能、绝缘防护都提出更高要求。
导电连接位置如果缺少缓冲余量,长期在颠簸振动、冷热交替环境下,容易出现接触电阻偏移、局部过热等问题,拖累整套电池系统的安全表现和使用寿命。这就需要配套件做定制化调整:优化铜箔软连接叠层结构、预留形变缓冲空间、升级绝缘包覆工艺,适配电芯膨胀挤压的特点,减少连接界面失效的隐患。
三、车载+储能双线发力,打开导电件增量市场
固态电池的舞台不止在新能源汽车,储能赛道已经成为先行落地场景。储能需要高频次循环、持续大电流放电,对导电连接件的耐热、抗老化能力是不小的考验。
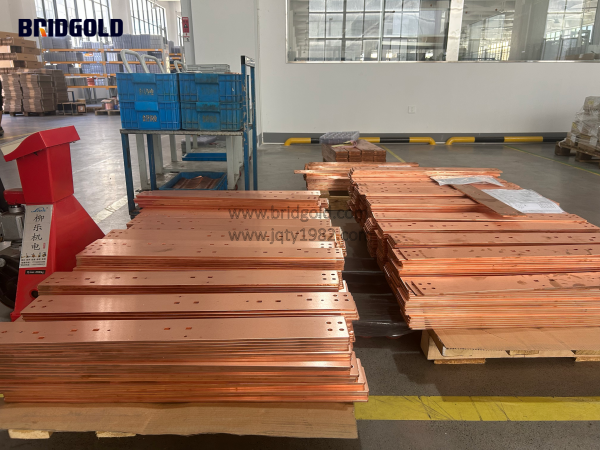
放眼整车市场,未来两三年,半固态电池会大批量上车,主机厂订单持续释放,倒逼上游供应链同步升级。单纯标准化零件很难适配新一代电芯结构,配套厂商需要更早参与前期研发,围绕固态电池的结构特点定制柔性导电连接方案,跟上车企的测试验证和量产节奏。
四、小结:技术浪潮来袭,定制配套才是破局关键
固态电池早已不是纸上概念,多地产线陆续投产,乘用车、储能市场同步发力。电芯材料革新,正在重新定义电池包内部零部件的设计逻辑。
对于上游导电配套厂商来说,这一轮技术变革,挑战和机遇并存。不能一直沿用液态电池时代的老思路,要贴合新电芯的应力、电压、温升特点,打磨适配的铜排、铜箔软连接方案,兼顾大电流导通、形变缓冲与绝缘防护,前置参与电池研发验证,才能抓住下一代电池风口。金桥铜业欢迎您的来电咨询400-001-7700。
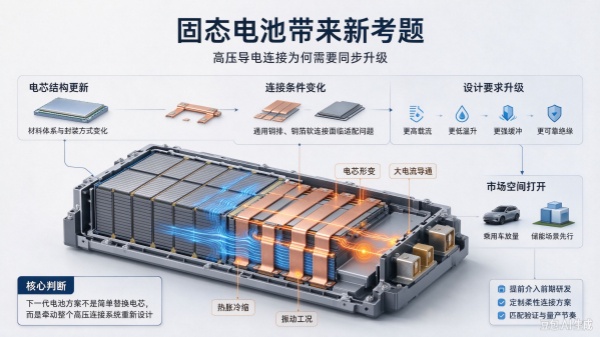
(图片源于豆包)